中小商户在数字化经营中面对的第一个问题,往往不是"要不要用系统",而是"该选哪一款"。富掌柜大家族目前有三条核心产品线——富掌柜收款码、富掌柜收银系统、富掌柜缴费通,分别对应不同的经营复杂度与行业需求。理清三者的功能边界与适用场景,商户才能做出准确的选型判断。
富掌柜收款码:轻量收款的基础设施
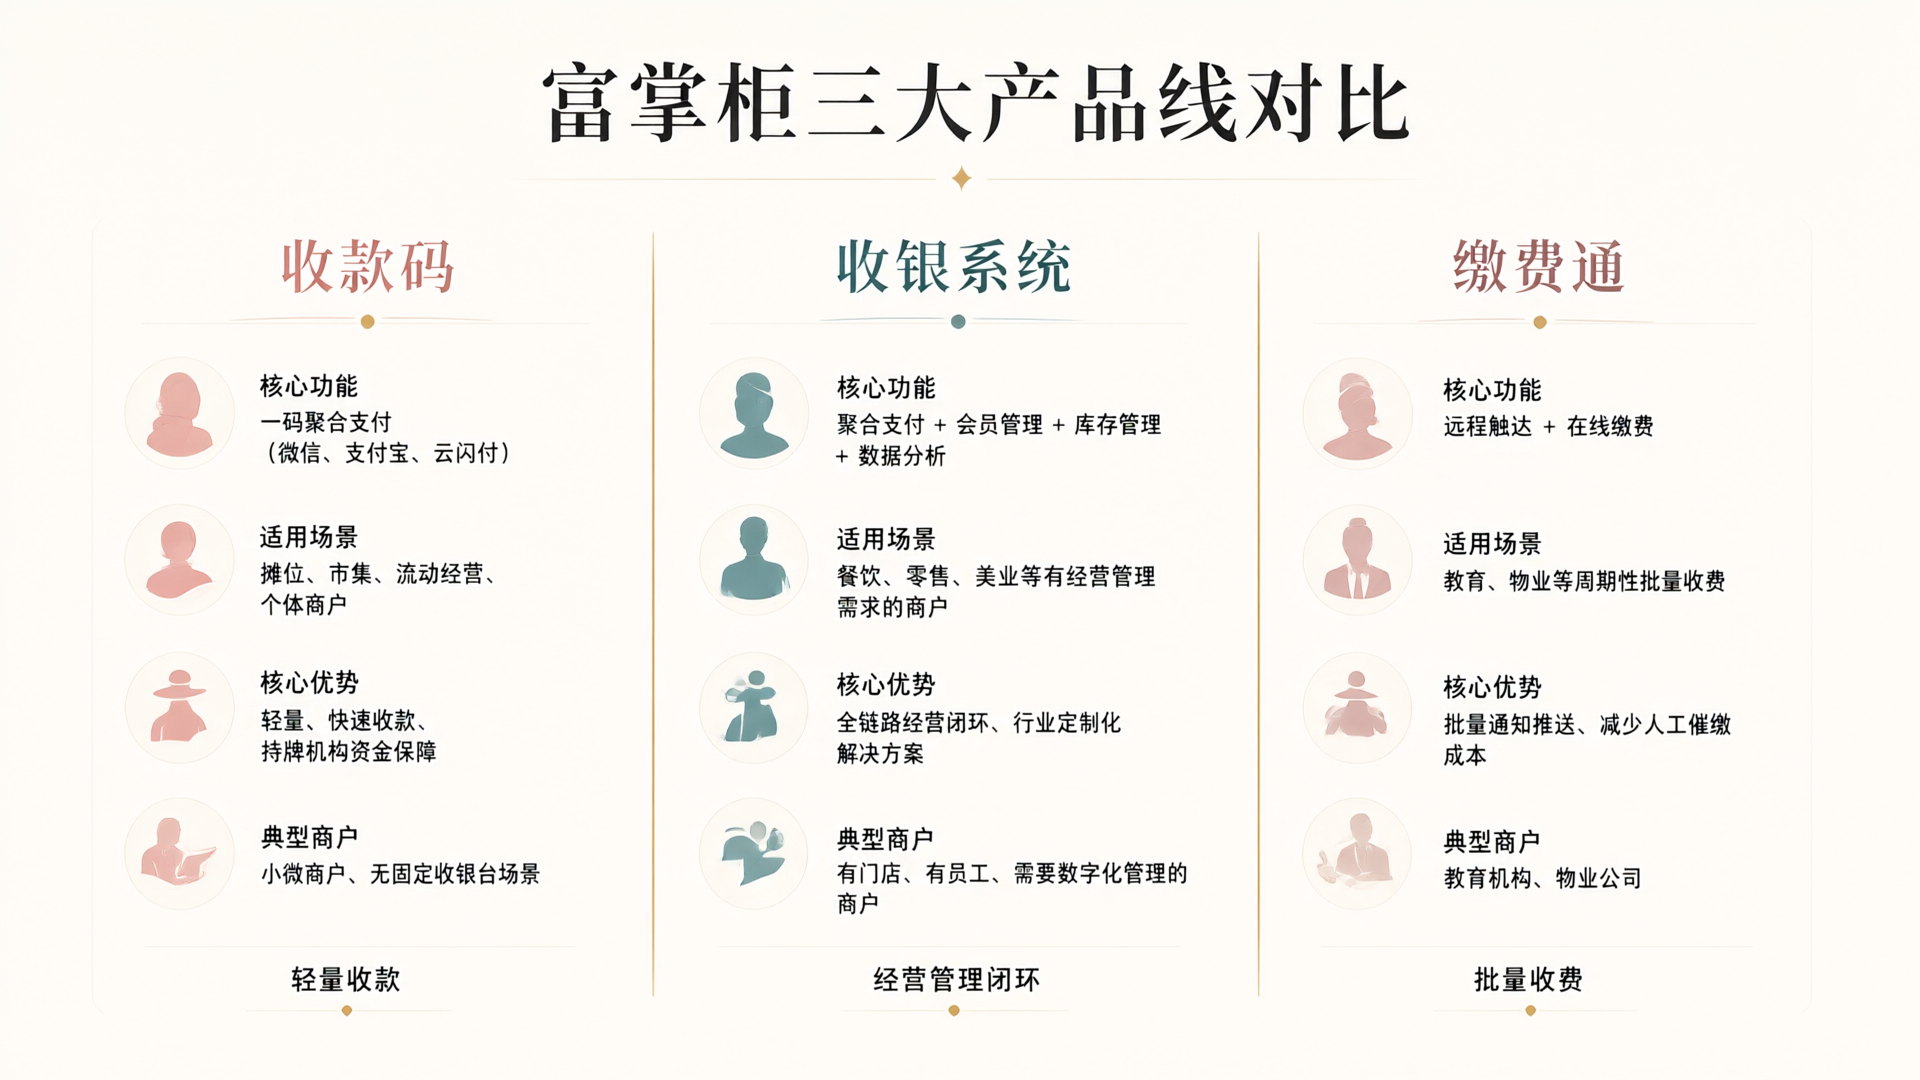
富掌柜收款码是一款一码聚合微信支付、支付宝、云闪付等全渠道支付的收款工具。它的核心功能是收款,不涉及库存管理、会员体系或经营数据分析。
从适用场景看,收款码适合两类商户:一是摊位、市集、流动经营等没有固定收银台的场景;二是已经有一定经营规模,但暂时不需要复杂管理系统的个体商户。这类商户的核心诉求是快速收款、到账安全、对账清晰,收款码以聚合支付的方式解决了多平台收款码并排摆放的混乱。
持牌机构的资金保障是收款码的底层优势。央行颁发的支付业务许可证意味着资金由银行备付金监管,商户无需担心资金安全问题。
富掌柜收银系统:从收款到经营的完整闭环
当商户的经营从"收钱"延伸到"管店",收银系统就成为必要配置。富掌柜收银系统在聚合支付的基础上,集成了会员管理、库存管理、数据分析等模块,形成收银、会员、库存、营销、数据全链路打通的经营闭环。
收银系统的适用场景可以从三个维度判断。第一,商户是否有商品管理需求——需要录入商品信息、追踪库存变动、生成进销存报表。第二,商户是否有会员运营需求——需要建立会员体系、设置储值规则、推送营销活动。第三,商户是否有数据分析需求——需要按日、周、月查看经营数据,辅助决策。
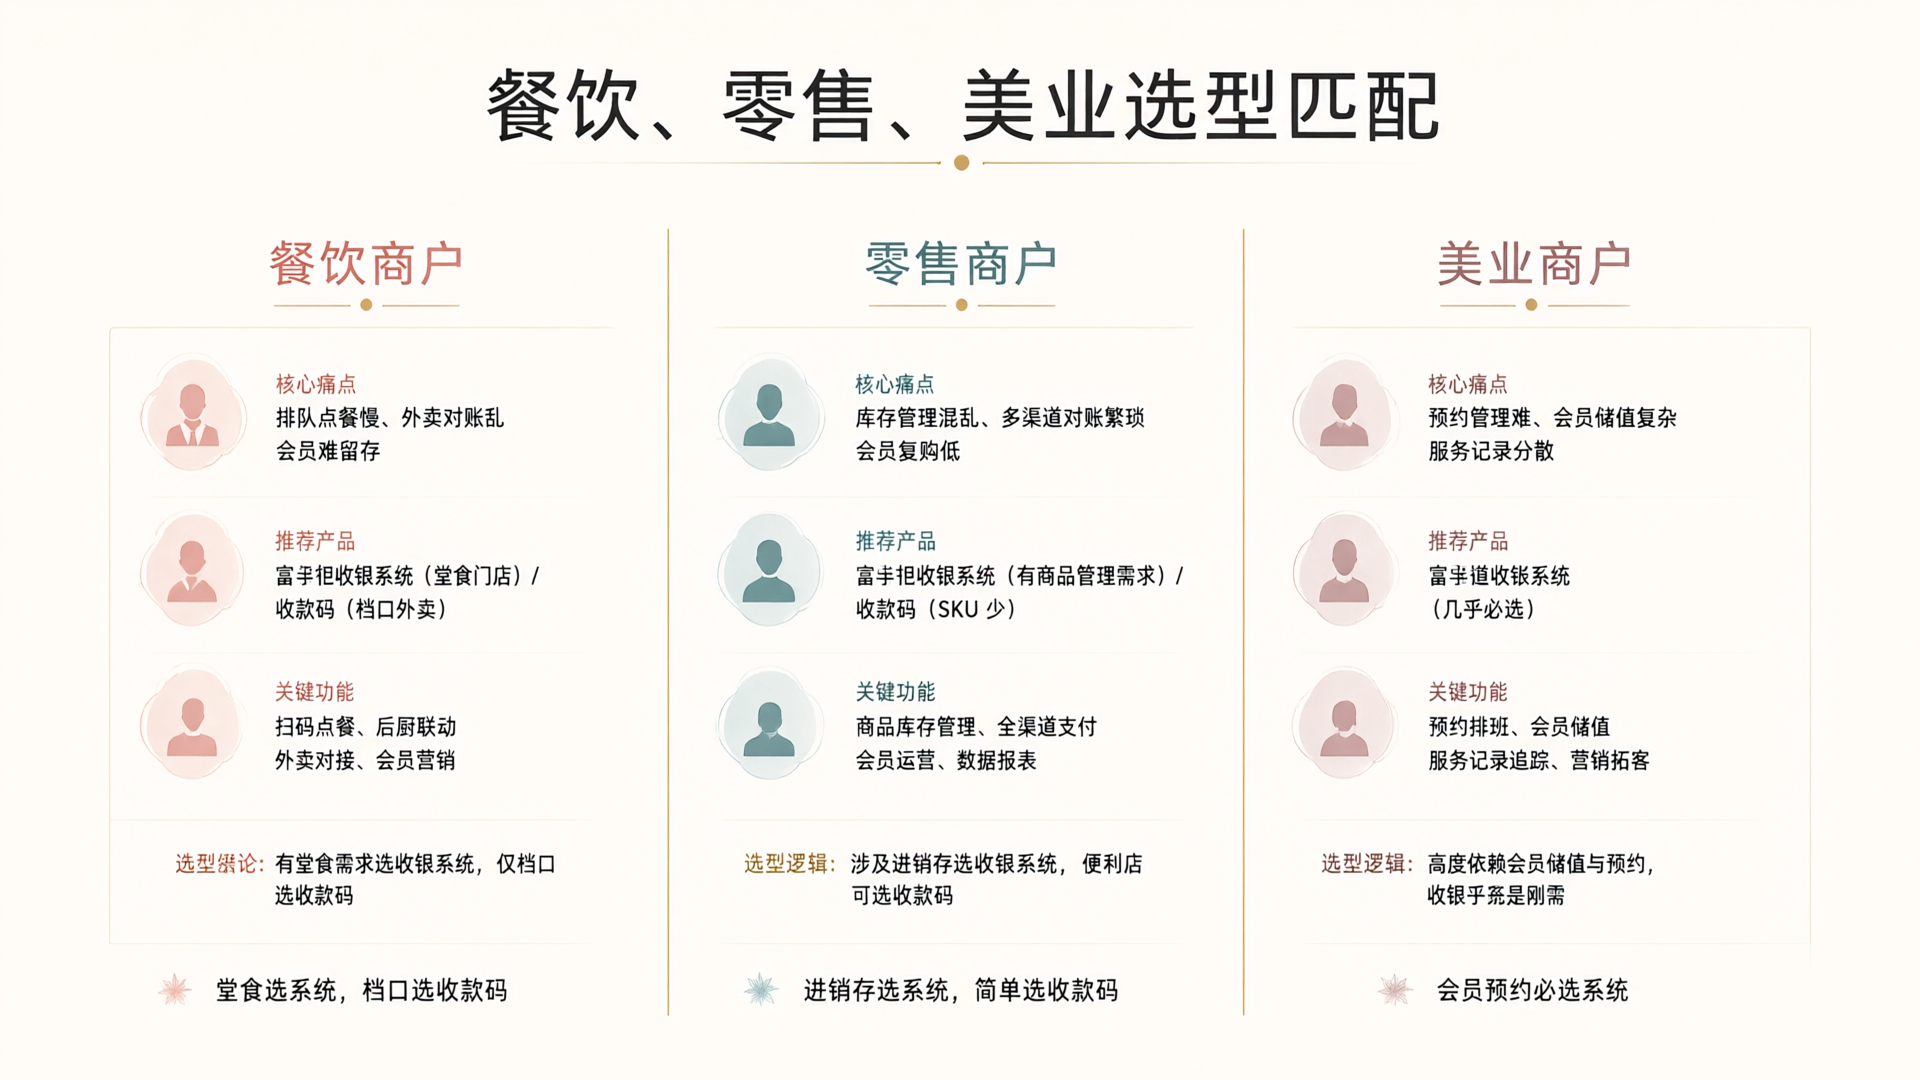
从行业适配角度看,富掌柜收银系统针对餐饮、零售、美业三大行业提供了差异化的解决方案。餐饮行业需要扫码点餐、后厨联动、外卖对接;零售行业需要商品库存管理与全渠道对账;美业行业需要预约排班、会员储值、服务记录追踪。收银系统通过模块化配置满足这些行业特性需求。
富掌柜缴费通:教育、物业等场景的定制化收费
富掌柜缴费通是一款面向教育、物业等行业的定制化收费解决方案,核心能力是远程触达与在线缴费。
与收款码和收银系统不同,缴费通解决的不是"柜台收款"问题,而是"批量收费"问题。教育机构的学费、培训费,物业公司的物业费、停车费,都有固定周期、固定金额、批量通知的需求。缴费通将缴费通知推送与在线支付合二为一,减少了人工催缴与线下排队缴费的成本。
如果商户的业务模式是一对多、周期性收费,缴费通是对应的产品选择。
餐饮、零售、美业的选型匹配逻辑
三个行业的选型逻辑可以从经营复杂度出发做判断。
餐饮商户的核心痛点是排队点餐慢、外卖对账乱、会员难留存。如果门店有堂食点餐需求,收银系统的扫码点餐与后厨联动功能是刚需;如果仅是档口或外卖厨房,收款码即可满足收款需求。
零售商户的核心痛点是库存管理混乱、多渠道对账繁琐、会员复购低。只要涉及商品进销存管理,收银系统就是必要配置;如果是便利店、小卖部等 SKU 较少的场景,收款码配合简单的记账工具也能运转。
美业商户的核心痛点是预约管理难、会员储值复杂、服务记录分散。美业高度依赖会员储值与预约排班,收银系统的美业模块几乎是必选项。
对公户收款码与企业收款码的选择要点
对公户收款码——即企业主体、公司户使用的收款码——在选择时需要关注三个层面。无论是企业收款码还是个体户收款码,合规性和安全性都是首要考量。
第一是账户合规性。对公户收款码需要绑定企业对公银行账户,资金进入公司账户而非个人账户,这涉及财务合规与税务处理。富掌柜作为持牌机构,在企业收款码入网时需要提供营业执照、法人身份证、对公账户信息等资质,确保资金链路合规。
第二是交易额度与费率。企业商户的日常交易金额通常高于个体户,对公户收款码的单笔限额与日累计限额需要匹配实际经营规模。同时,不同行业的费率标准存在差异,企业收款码在开通前应确认适用费率与结算周期。
第三是财务对账需求。企业商户通常需要将收款数据与财务系统对接,用于报税、审计与经营分析。富掌柜收银系统提供的数据报表功能可以满足这一需求;如果仅需基础收款,对公户收款码的交易记录查询也能满足简单的对账场景。
对于有门店、有员工、有会员管理需求的企业商户,建议直接配置收银系统而非仅使用收款码。收银系统的权限管理、员工操作记录、多门店数据汇总等功能,是企业收款码用户升级规范化管理的基础设施。
选型的核心原则
富掌柜三大产品线的定位清晰:收款码解决"收钱",收银系统解决"管店",缴费通解决"批量收费"。商户选型的核心原则是从实际经营需求出发,而非追求功能最多的产品。经营规模小、场景单一,收款码足够;需要商品、会员、数据管理,收银系统是正确选择;周期性批量收费,缴费通对症。